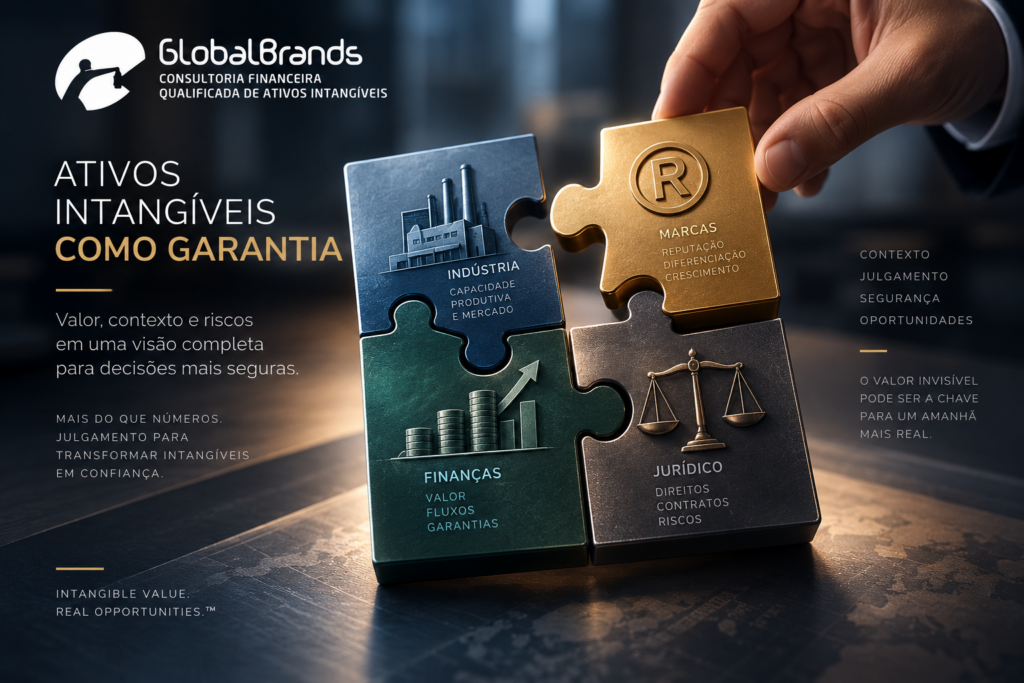
Ativos intangíveis como garantia: só valuation não basta. Quando o ativo que vale precisa também ser capaz de garantir.
Introdução
O avanço dos ativos intangíveis na economia trouxe uma questão que o mercado financeiro já não pode ignorar.
Marcas, patentes, tecnologias, softwares, bases de dados, direitos autorais, contratos, licenças e outros ativos intelectuais podem concentrar parcela relevante do valor econômico de uma empresa. Em determinadas situações, podem também participar de estruturas de financiamento, inclusive como garantias.
Mas há uma diferença fundamental entre um ativo possuir valor econômico e esse valor ser suficientemente confiável para sustentar uma obrigação perante terceiros.
É justamente nessa diferença que começa outro dos trabalhos mais sofisticados do valuation, sobretudo para quem estiver no papel de recebedor da garantia.
Porque, quando um intangível é apresentado como garantia de um empréstimo, uma operação estruturada ou qualquer outra obrigação financeira, a pergunta deixa de ser apenas:
Quanto vale?
Passa a ser:
Quanto desse valor pode ser efetivamente sustentado, em que condições e diante de quais riscos?
Essa segunda pergunta muda tudo.
O número é necessário. Mas não é suficiente.
Em uma avaliação convencional, já não é fácil conhecer e esclarecer o valor econômico de ativos intangíveis.
Em uma avaliação destinada a suportá-los como garantias com lastro, isso continua sendo necessário, mas passa a existir uma exigência adicional: compreender a qualidade daquele valor diante do risco de sua realização.
É aqui que a planilha encontra outro limite importante.
Ela calcula fluxos, aplica taxas, considera cenários, produz sensibilidades e chega a um resultado.
Mas não sabe, sozinha, que uma marca está vinculada a um contrato de distribuição que pode ser rescindido, ou um ex-sócio ou parceiro rancoroso, disposto a qualquer coisa para defender a sua causa.
Quem tem interesse na garantia, excepcionalmente sabe se determinada tecnologia depende de uma licença de terceiro, ou que as vendas para um mercado-chave estão fundadas desde um contrato informal, ou de acordos estranhos àqueles fora da expertise do negócio.
Pode também não saber que uma patente está envolvida em uma disputa em desenvolvimento.
Não identifica, afinal, e sem que alguém lhe alerte com método, que existem direitos de terceiros sobre determinados ativos relacionados à marca ou os seus canais, por exemplo.
Há casos também de relações societárias complexas, ou os efeitos de uma contingência tributária com impactos sobre a reputação e vendas da marca.
Nesse cenário complexo de ameaças, a parte interessada não consegue, isoladamente, avaliar a consequência econômica de uma eventual penhora, indisponibilidade ou outra restrição que comprometa a livre disposição dos ativos de interesse.
Questões como essas não são acessórias do valuation, já que podem afetar o próprio valor que está sendo avaliado.
Já alertei em publicações clássicas, que um ativo intangível nunca viaja sozinho.
Essa realidade é ainda mais desafiadora quando se avaliam intangíveis já há longo tempo incorporados à vida empresarial, mais propensos ao risco de dissolução quando o assunto ‘garantia’ estiver sobre a mesa.
De outro lado, um ativo intangível na sua infância oferece condições bem mais favoráveis à investigação e ponderação de valor.
De modo geral, os ativos que está no mercado há muitos anos acumularam valor, mas também relações variadas como contratos, licenças, franquias, alianças comerciais e pessoais, participações societárias, acordos de exclusividade etc.
Fato é que ao longo do tempo, essas relações formam uma verdadeira teia de comprometimentos no entorno do ativo.
Por isso, quanto mais maduro e economicamente relevante ele for, maior pode ser a distância entre aquilo que aparece como propriedade no papel e aquilo que está efetivamente disponível para ser mobilizado, sem riscos estratégicos muito bem ponderados.
O ativo pode valer muito.
Mas talvez não possa ser livremente transferido e utilizado com segurança em longo prazo.
Pode também ser transferível, mas perder valor com a transferência.
Pode ainda permanecer na empresa, mas estar comprometido contratualmente.
Pode, finalmente, produzir excelentes fluxos de caixa, mas depender de direitos de terceiros para continuar produzindo-os.
O valuation precisa enxergar essa realidade.
E é aqui que entra o valor do julgamento.
No artigo “M&A não termina no valuation”, a provocação central que coloquei é que a planilha não substitui o julgamento.
Em ativos intangíveis utilizados como garantia, essa distinção se torna ainda mais importante.
O valuation fornece a estrutura quantitativa.
Já o julgamento examina as condições que dão sustentação às premissas.
O primeiro pergunta quanto.
O segundo deve perguntar por que, em quais condições e com quais riscos.
Novamente, não se trata de substituir a metodologia por opinião.
É exatamente o contrário.
Quanto mais importante for a decisão apoiada no valuation, mais rigorosa deve ser a metodologia e mais qualificado deve ser o julgamento aplicado às informações que alimentam o modelo.
Julgamento não é o que vem depois da planilha.
É o que permite que a planilha faça sentido pois o risco não está necessariamente no ativo
Há outra distinção importante.
Os maiores riscos e oportunidades de um intangível não estão necessariamente contidos nele.
Estão frequentemente no ambiente que os sustenta.
Uma marca pode ser excelente, mas depender de um distribuidor específico.
Uma tecnologia pode ser proprietária, mas depender de uma licença.
Uma base de dados pode ter elevado valor econômico, mas estar sujeita a restrições de uso ou transferência.
Uma patente pode possuir grande potencial, mas estar submetida a questionamentos jurídicos.
Um software pode representar parcela importante do valor da empresa, mas depender de componentes licenciados de terceiros.
O intangível, portanto, precisa ser avaliado dentro do sistema econômico, jurídico e empresarial no qual ele funciona. Ou que pode funcionar ainda melhor.
É essa leitura que permite distinguir valor aparente de valor efetivamente mobilizável.
A toolbox da Global Brands® para quem pretende utilizar intangíveis como garantia.
Para empresas, conselhos, investidores e instituições financeiras, parte da nossa abordagem pode ser organizada desde uma sequência prática.
- Identificar o ativo
Antes de avaliar, é preciso saber exatamente o que está sendo avaliado:
- Qual é o ativo?
- Quem é o seu titular?
- Quais direitos estão associados a ele?
- Qual é o prazo de proteção?
- Existem registros?
- Existem coproprietários?
- Há direitos claros ou suspeitos de terceiros?
A primeira pergunta, portanto, não é financeira. É patrimonial.
- Delimitar o que realmente está sendo oferecido
Uma empresa pode dizer que oferece sua marca como garantia.
Mas o que exatamente está sendo oferecido?
A marca registrada?
Outros direitos de propriedade intelectual?
A operação que utiliza a marca?
Os contratos que sustentam sua exploração?
Os fluxos de caixa associados?
A definição precisa do objeto é fundamental.
Não se pode avaliar corretamente aquilo que não está corretamente delimitado.
- Reconstruir a teia de comprometimentos
Aqui começa uma das partes mais importantes do trabalho.
Dentre outros recursos é necessário mapear:
- contratos comerciais relevantes;
- licenças e sublicenças;
- acordos de distribuição;
- franquias;
- exclusividades;
- alianças estratégicas;
- joint ventures;
- garantias previamente constituídas;
- cláusulas de change of control;
- restrições à cessão ou transferência;
- litígios e contingências;
- questões fiscais e tributárias;
O objetivo não é produzir uma coleção de documentos.
É compreender como cada vínculo pode afetar a disponibilidade, a exploração ou o valor do ativo.
- Avaliar o valor econômico
Somente então entra a avaliação propriamente dita.
Fluxos de caixa, royalties, comparáveis, custo, vida econômica, crescimento, risco, taxa de desconto e demais premissas precisam ser analisados de maneira coerente com a natureza do ativo, dos riscos e oportunidades identificadas.
Mas o resultado não deve ser tratado como uma verdade isolada, mas como uma conclusão condicionada às premissas.
- Testar a resistência do valor
Aqui o valuation deixa de perguntar apenas quanto vale em um cenário esperado.
Passa a perguntar:
O que acontece se o cenário mudar?
E se perdermos um cliente importante, um contrato for rescindido, houver obsolescência tecnológica ou aquele pequeno concorrente de ontem encontrou um nicho melhor e mais rico?
E se determinada licença não for renovada, se houver restrição à transferência, ou se o ativo precisar ser realizado em condições adversas?
O valor que permanece sob essas condições é particularmente importante quando existe uma obrigação financeira associada ao ativo.
- Separar valor econômico de valor de garantia
Aprendemos com o tempo que essa distinção merece atenção especial.
O valor econômico de um ativo não precisa necessariamente coincidir com o valor que um credor deveria considerar como garantia.
Entre os dois podem existir custos, restrições, incertezas, descontos e riscos de realização.
Por isso, a pergunta correta não é necessariamente:
“Qual é o valor da marca?”
Pode ser:
“Qual valor da marca pode ser considerado suficientemente defensável para determinada estrutura de garantia, dadas as condições e os riscos identificados?”
É uma pergunta muito mais próxima da realidade financeira do que do seu potencial econômico.
- Estabelecer mecanismos de acompanhamento
Uma garantia baseada em um ativo dinâmico não deveria ser tratada como se fosse um ativo estático.
Se a marca perde relevância, se a patente entra em disputa, se uma tecnologia se torna obsoleta, se um contrato fundamental termina ou se os fluxos de caixa se deterioram, o valor da garantia pode mudar.
Por isso, quando a exposição financeira for relevante, faz sentido estabelecer mecanismos de monitoramento e reavaliação.
O valuation deixa então de ser apenas um documento produzido para o início da operação.
Passa a integrar a governança do próprio risco.
O que muda para os CFOs e conselhos
A primeira mudança é de atitude.
A empresa não deveria esperar que um banco pergunte quanto valem os seus intangíveis.
Deveria saber responder antes.
Mais do que isso, deveria saber explicar quais ativos possui, como eles produzem valor, quais vínculos os sustentam e quais riscos podem comprometê-los.
Essa preparação pode ter utilidade mesmo quando nenhum financiamento estiver sendo negociado.
Ela melhora a qualidade da informação para decisões de investimento, M&A, seguros, planejamento tributário, reorganizações societárias, licenciamento e gestão estratégica.
O collateral é apenas uma das possíveis consequências.
E para as instituições financeiras?
A oportunidade é igualmente relevante.
O crescimento dos intangíveis cria um paradoxo para o crédito: os ativos mais importantes para muitas empresas são justamente aqueles para os quais existem menos referências tradicionais de avaliação e realização.
Ignorá-los pode significar ignorar uma parcela relevante da capacidade econômica do tomador.
Aceitá-los sem uma análise suficientemente profunda, por outro lado, pode significar assumir riscos que a planilha não revela.
O caminho está entre esses dois extremos.
Nem rejeitar o intangível por falta de familiaridade, nem aceitá-lo apenas porque existe um valuation.
É necessário compreender o ativo, seu contexto, sua capacidade de geração de valor e sua exposição aos riscos que podem comprometer esse valor.
O valuation como instrumento de decisão, não como ponto final
Essa é, afinal, a mesma conclusão que se deve aplicar às operações de M&A: nenhum valuation deve encerrar a análise aprofundada. Ele deve qualificá-la.
Em uma aquisição, o número ajuda a responder quanto pagar. Já na utilização de um intangível como garantia, ele ajuda a responder quanto pode ser sustentado sob estresse.
Nos dois casos, entretanto, a planilha não conhece o negócio como um todo. Por isso, nenhum interessado deveria esperar que o valuation encerrasse a análise. É justamente onde a planilha termina que o julgamento precisa começar.
O valor do julgamento.
O julgamento considera aquilo que não cabe integralmente nas células: relações, dependências, direitos, compromissos, riscos, comportamento, contexto e consequências.
É isso que transforma um valuation tecnicamente correto em uma avaliação economicamente útil.
A questão que fica
Ainda que tardiamente, o mercado está começando a reconhecer que marcas, tecnologias, dados e propriedade intelectual podem representar capital econômico relevante.
O próximo passo é ainda mais exigente.
É aprender a distinguir valor de valor mobilizável.
Uma empresa pode possuir um ativo de R$ 1 bilhão e não conseguir utilizá-lo integralmente como garantia.
Outra pode possuir um ativo de menor valor nominal, mas com titularidade, documentação, liquidez potencial e estrutura contratual muito mais favoráveis à sua utilização financeira.
O número inicial não responde a essa questão. O que o faz é o contexto.
Por isso, antes de oferecer um intangível como garantia, eu recomendaria que a empresa passasse por quatro perguntas:
O que realmente possuímos?
Quanto vale?
O que pode comprometer esse valor?
Quanto desse valor permanece defensável quando submetido a um cenário de realização sob forte estresse?
Se essas quatro respostas estiverem bem construídas, o valuation deixa de ser apenas uma informação sobre o patrimônio.
Passa a ser instrumento de decisão, negociação e acesso ao capital.
E talvez essa seja a transformação mais importante: não basta tornar o valor invisível do intangível conhecido.
É preciso torná-lo compreensível, defensável e, quando o contexto permitir, financeiramente utilizável.
Porque, no final, não é a planilha que garante o ativo.
É a qualidade de um julgamento assertivo que permite confiar nela.
©2026 José Roberto Martins, MSc
Global Brands®
#globalbrandsframework