M&A não termina no valuation.
Aos CFOs, Conselheiros, analistas de M&A e gestores que acompanham a minha carreira: Quando avaliamos um ativo intangível, o que a técnica consegue quantificar, e o que somente o bom julgamento consegue interpretar e alertar?
Este ensaio, com a intenção de contribuir com pelo menos 10 centavos para cada um dos times envolvidos nos negócios de M&A, nasceu de uma constatação inquietante sobre esse mercado destacada em publicação da Wharton School:
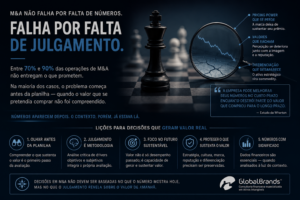
“desde 2000, o volume acumulado global de M&A já ultrapassou US$57 trilhões. Ainda assim, diversos estudos sugerem que entre 70% e 90% das transações apresentam desempenho inferior ao esperado.”[i]
Explicações convencionais para isso não faltam:
> sinergias superestimadas
> integração mal executada;
> choques culturais;
> ROIs abaixo do prometido;
> preço excessivo.
Tudo isso é real.
Mas há uma questão anterior, menos discutida, e sobre a qual nos debruçamos há décadas na Global Brands®:
e se partes vitais do ativo que se pretendia avaliar ou comprar nunca tivessem sido adequadamente compreendidas?
É aqui que começa uma das missões mais sensíveis em operações de M&A que já acompanhamos: compreender, avaliar e julgar com critérios o valor dos ativos intangíveis.
Para isso, e bem antes de ativar a planilha ou IA, é preciso entender o que está por trás dos propósitos e do intangível que se pretende avaliar: expansão, eliminação de concorrência, domínio de mercado, o estado legal dos ativos, sua posição no mercado, vantagens competitivas, o brand equity e outros fatores objetivos e subjetivos que sustentam, ou que podem comprometer a capacidade dos ativos de gerarem valor sustentado.
Nessa perspectiva, o tempo e a prática nos ensinaram que a planilha não é o vilão. Mas sim o reducionismo.
Não tenho nada contra Excel.
Nem contra DCF, múltiplos, normas ISO ou qualquer outra ferramenta formal de valuation. Ao contrário: todas também fazem parte do nosso próprio arsenal de avaliação.
Todavia, os problemas começam quando a ferramenta passa a substituir o poder do julgamento assertivo sobre aquilo que está sendo avaliado.
E isso se torna particularmente sensível quando estamos diante de ativos intangíveis. Por exemplo, uma marca não é apenas o conjunto de seus resultados históricos, assim como o valor de uma reputação não se encaixa em uma linha do balanço se não puder ser bem apurada e ponderada.
Da mesma forma, o valor da confiança construída durante décadas também pode não aparecer integralmente em nenhuma demonstração financeira.
E a lealdade de uma base de clientes, o significado atribuído a uma marca ou a força de uma relação histórica com determinados canais? Dificilmente, esses ativos podem ser reduzidos àquilo que os números conseguem capturar do passado e projetar sem que haja ótima ponderação e julgamento.
Mas, ainda assim, esses ativos podem e devem ser avaliados financeiramente.
Entretanto, para avaliá-los, é preciso compreender primeiro o que os sustenta, em que contexto esse valor se construiu e quais condições precisam existir e ser protegidas para que ele continue existindo.
É aí que, na nossa experiência, o julgamento deixa de ser subjetivo e apenas complementar à metodologia, passando a integrar a própria avaliação.
Fato é que: os números, isoladamente, não contam toda a história.
A própria estrutura contábil endossa essa complexidade. O IFRS 3 determina a identificação e mensuração, a valor justo, dos ativos identificáveis adquiridos em uma combinação de negócios, enquanto o goodwill resulta do valor residual dessa alocação.
E existe uma dificuldade adicional: muitos ativos intangíveis são únicos e não possuem mercados ativos ou transações diretamente comparáveis que permitam simplesmente observar “quanto o mercado pagou” ou deveria pagar.
É nesse contexto que a capacidade de julgamento se torna ainda mais importante.
O caso NATURA: quando o número aparece depois, embora estivesse lá.
Esse caso é particularmente interessante porque permite observar o problema pelos próprios números divulgados pela companhia.
Na venda da The Body Shop, concluída em dezembro de 2023, a Natura reconheceu R$4,0 bilhões em perdas por impairment na mensuração dos ativos líquidos mantidos para venda. A operação acabou sendo vendida por aproximadamente R$829 milhões.
Não se trata de transformar esse episódio em uma acusação contra a gestão.
A questão que nos interessa e que pode nos iluminar aqui é outra:
o que os números nos dizem depois que parte relevante do valor já se perdeu?
O impairment registra uma consequência: o valor recuperável de um ativo ou unidade geradora de caixa caiu abaixo de seu valor contábil.
Mas a decisão de M&A aconteceu muito antes.
É antes da aquisição que o intangível precisa ser compreendido.
E, talvez, um caso brasileiro ajude a tornar essa questão ainda mais concreta.
CERATTI: quando o ativo volta a mudar de mãos
Em agosto de 2017, a americana Hormel Foods entrou no Brasil adquirindo a Cidade do Sol, proprietária da marca Ceratti, por aproximadamente US$104 milhões. Na ocasião, a própria Hormel descreveu a Ceratti como uma marca premium, de forte reputação, com potencial de crescimento e como uma plataforma para a sua expansão na América do Sul.
Nove anos depois, em julho de 2026, a Hormel concluiu a venda de sua operação brasileira para o Grupo Zanchetta, cujo valor da nova transação não foi divulgado. A explicação oficial foi a simplificação do portfólio e a concentração da estratégia internacional nos mercados com melhores oportunidades de crescimento no longo prazo etc.
É uma explicação protocolar perfeitamente possível.
Mas, para quem pesquisa e trabalha há 31 anos com ativos intangíveis, ela abre uma pergunta muito mais interessante:
o que aconteceu, nesse intervalo, com o valor que justificou a aquisição?
A Global Brands® avaliou a Ceratti antes daquela aquisição, sendo que nossa avaliação ficou próxima do valor efetivamente pago, com uma diferença pouco maior de 10%.
Mais importante do que a proximidade do número, entretanto, era o que o nosso laudo procurava explicar: o que a empresa era, o que a marca significava, quais ativos intangíveis sustentavam a sua posição de mercado e, sobretudo, quais condições precisariam ser preservadas ou desenvolvidas para que aquele valor pudesse ser sustentado e alavancado.
Não sei se os compradores tiveram acesso ao nosso laudo. Menos ainda, se tiveram a oportunidade de compreendê-lo em toda a sua extensão.
Mas é justamente essa a questão.
Uma aquisição não compra apenas demonstrações financeiras, capacidade produtiva, sinergias ou distribuição.
Compra também um conjunto de significados, relações, reputação, confiança e expectativas que precisam continuar funcionando dentro de um novo contexto.
E isso foi especialmente relevante quando se comprou uma empresa brasileira com uma história iniciada em 1932, que atravessou diferentes ciclos econômicos, políticas econômicas, crises, mudanças de mercado e, ainda assim, construiu, estendeu, cresceu e preservou uma marca reconhecida.
Atribuir o desfecho de uma operação apenas à conhecida instabilidade da economia brasileira seria, portanto, uma explicação também possível, ainda que insuficiente.
A economia explica parte do ambiente. Não explica, sozinha, por que os ativos intangíveis não entregaram, no pós-M&A, o valor que deles se esperava.
É preciso perguntar o que aconteceu com o mercado, com a marca, com a estratégia, com a distribuição, com o posicionamento, com o humor dos acionistas, com o consumidor e, principalmente, com os dados que originalmente sustentavam o valor.
À distância, acompanhávamos movimentos de mercado da Ceratti que já sinalizavam algumas incoerências importantes.
Talvez seja justamente aí que esteja a diferença entre comprar uma empresa e compreender o que se está comprando.
Sêneca escreveu:
“Se um homem não sabe para qual porto navega, nenhum vento lhe será favorável.”
Em M&A, eu faria uma pequena adaptação:
se não soubermos exatamente o que sustenta o valor do ativo que estamos negociando, qualquer mudança de vento poderá parecer a causa do fracasso.
Sim, os casos Natura e Ceratti são diferentes em muitos aspectos.
Mas nos ensinam uma mesma coisa:
As críticas e reações aos números podem aparecer depois. Mas o julgamento deveria ter vindo bem antes.
Porque, em se tratando de ativos intangíveis, o valor não está apenas na planilha. Mas está, definitivamente, no contexto.
Marcas não existem isoladamente.
Elas se constroem e ganham valor dentro de um mercado, de uma cultura, de uma estrutura de distribuição, de relações com consumidores, de uma arquitetura de portfólio e de um posicionamento que precisa ser continuamente sustentado para que a marca permaneça relevante.
Por isso, uma mesma marca pode valer muito em determinado contexto e muito menos quando esse contexto muda.
O ativo é o mesmo.
O contexto mudou.
O valor? Não necessariamente.
É justamente por isso que, na avaliação de ativos intangíveis, a planilha jamais deveria ser o ponto de partida, mas parte de uma construção que começa antes dela.
Em se tratando de valorar marcas, bem antes de quantificar, é preciso ponderar fatores que tradicionalmente estiveram distantes da expertise dos analistas financeiros, justamente aqueles que podem determinar como a marca sustentará seu valor e sua posição de mercado no futuro.
Os dados financeiros continuam sendo fundamentais. Mas, na avaliação de um intangível, eles só ganham significado quando analisados à luz de drivers objetivos e subjetivos, que ajudam a explicar não apenas o desempenho passado, mas também a capacidade de geração e sustentação de valor no futuro.
A metodologia quantifica. O julgamento interpreta.
E interpretar significa compreender o que sustenta aquele valor, em que contexto ele foi construído e quais condições precisam ser preservadas, desenvolvidas ou eventualmente corrigidas para que continue existindo.
O verdadeiro risco de muitos M&As
Frequentemente, não é simplesmente o de pagar caro.
Costuma ser o de pagar por um valor sem saber exatamente como defendê-lo e preservá-lo.
É nesses momentos que florescem as promessas de sinergias, germinadas nos cálculos frios, mas nem sempre submetidas à merecida contextualização dos valores envolvidos.
Daí costumam vir cortes ou remanejamentos em marketing, distribuição, pessoas, portfólio e canais. Até mesmo reposicionamentos de marcas e de portfólios inteiros de produtos.
De imediato, o EBITDA pode até melhorar.
A planilha agradece, e os acionistas também.
Mas, nos bastidores, pode estar acontecendo algo muito menos visível:
os ativos que justificaram parte do preço estão sendo erodidos.
Quando o pricing power desaparece, a marca deixa de sustentar seu prêmio. E quando a estrutura de valores que a sustenta começa a rachar, a percepção se deteriora junto com a perda de força da imagem ou reputação.
Se a diferenciação desaparece, aquilo que parecia um ativo estratégico começa, pouco a pouco, a se comportar como commodity.
É então que surge a dolorosa ironia: a empresa pode melhorar seus números no curto prazo, enquanto destrói parte do valor que comprou para o longo prazo.
Talvez seja justamente essa uma das razões pelas quais a constatação trazida pelo estudo da Wharton seja tão inquietante: uma parcela expressiva das operações de M&A não entregou aquilo que delas se esperava.
O valuation que começa antes da planilha
Depois de mais de três décadas trabalhando com empresas e ativos intangíveis, uma conclusão se tornou cada vez mais clara para mim:
valor não é sinônimo de preço.
Preço é o que se paga.
Valor é o que se consegue preservar, desenvolver e realizar.
Por isso, avaliar ativos intangíveis não é escolher entre técnica e julgamento.
É saber onde termina a técnica e deve começar o julgamento.
Os números quantificam.
O contexto explica.
E o julgamento transforma ambos em valor.
É justamente nessa fronteira que a Global Brands® atua há mais de três décadas: entre aquilo que os modelos conseguem medir e aquilo que somente a compreensão do negócio, do mercado e das pessoas consegue explicar.
Por isso, os nossos laudos não se limitam ao número final. São deliberadamente extensos, porque precisam permitir que investidores, conselheiros, gestores e equipes de due diligence compreendam o que sustenta o valor encontrado e quais premissas o suportam.
As planilhas e memórias de cálculo integram os laudos como anexos técnicos. Mas o que as antecede é igualmente importante: a estrutura, o contexto e os fundamentos que explicam por que aquele intangível tem o valor que lhe foi atribuído.
Afinal, se o objetivo de um valuation é apoiar uma decisão relevante, não basta entregar um número. É preciso reduzir, tanto quanto possível, a margem para que uma decisão seja tomada sobre uma percepção equivocada do ativo.
É também por isso que, quando conveniente ao cliente, o laudo técnico completo pode ser acompanhado de uma versão executiva e sintética, destinada à circulação formal entre os decisores, preservando no documento completo a profundidade necessária à análise e à due diligence.
Porque avaliar é mais do que calcular.
É compreender o que sustenta o valor, antes que o mercado tenha de descobrir isso da maneira mais cara.
Os números quantificam. O contexto explica. E o julgamento transforma ambos em valor defensável.
Arte ChatGPT. Direção criativa: José Roberto Martins
[i] https://knowledge.wharton.upenn.edu/article/why-many-ma-deals-fail-and-how-to-beat-the-odds/?utm_source=chatgpt.com