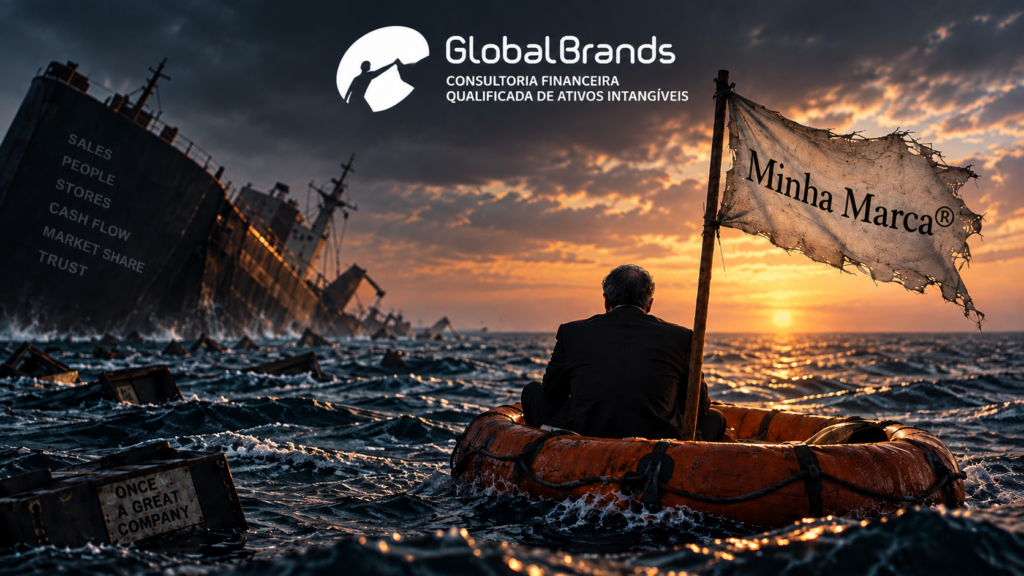
Quando o valor das marcas sobrevive às empresas. Mas tarde demais.
Uma marca pode valer milhões depois que a empresa deixou de valer. O problema é que, quando finalmente é reconhecido, esse valor muitas vezes já é apenas residual. E tarde demais para salvar o negócio.
Introdução
Historicamente, e com destaque para as marcas, a venda de ativos intangíveis tem sido uma alternativa à quitação de dívidas em processos de recuperação judicial ou falência. No Brasil, alguns casos recentes ajudam a revelar essa aparente contradição.
A Daslu, um dos maiores símbolos do varejo de luxo brasileiro, teve sua marca arrematada por R$ 10 milhões em 2022, isso após anos de crise e um longo processo de falência. O comprador levou mais de 50 marcas relacionadas à Daslu, entre elas Villa Daslu e Daslu Casa.
A empresa havia deixado de existir. A marca, não. Mas, e daí? Recuperou a escala e o prestígio que desfrutava?
Há bem mais casos nessa linha
O caso da Chocolates Pan é igualmente revelador. Em 2024, suas 37 marcas foram arrematadas por R$ 3,1 milhões. Entre elas estavam Chocolápis, moedas de chocolate e as famosas balas Paulistinha. A avaliação judicial das marcas havia chegado a aproximadamente R$ 27,8 milhões, mas não se ouve notícias sobre o desempenho desse portfólio.
A companhia, que estava em recuperação judicial desde 2021, teve a falência decretada em 2023, com dívidas estimadas em R$ 260 milhões à época.
Mais recentemente, 55 registros da Chapecó Alimentos junto ao Instituto Nacional da Propriedade Industrial (INPI) foram levados a leilão, com valor mínimo de aproximadamente R$ 82 milhões.
O obituário de marcas é realmente extenso: Mesbla, Gradiente, Polyvox, Varig, Vasp, Transbrasil, Enxuta, Kolynos, Mappin, Kichute, Rede Manchete, Telefunken, Arapuã, Ultralar, Bamerindus, Banco Nacional…
Essa pequena amostra deveria chamar a atenção de empresários, CFOs, credores, administradores judiciais e investidores, não pela descrença nas marcas, mas porque existe uma pergunta crucial anterior aos leilões e quebras:
por que esperar a falência para descobrir quanto vale aquilo que a empresa construiu durante décadas, e que ela deve proteger?
O fenômeno não é só brasileiro
Nos Estados Unidos, a escala de exemplos é ainda maior.
A Bed Bath & Beyond, uma das maiores redes de artigos para casa dos Estados Unidos, entrou em Chapter 11 em 2023. Enquanto suas lojas e operações eram liquidadas, a marca, os ativos digitais e outros direitos de propriedade intelectual foram vendidos à Overstock por US$ 21,5 milhões.
Verifica-se que a empresa morreu. Mas parte de seu patrimônio intangível continuou sendo negociável, talvez não com a mesma potência, mas esse é o desafio de branding causado pelo problema.
A Missguided oferece um exemplo ainda mais emblemático. A varejista britânica entrou em administration (RJ) em 2022 e foi adquirida pela Frasers por £20 milhões, numa tentativa de recuperar o negócio. Pouco mais de um ano depois, a Frasers vendeu à SHEIN a propriedade intelectual e as marcas Missguided por cerca de £25 milhões líquidos, segundo os resultados posteriormente divulgados, enquanto a operação e seus ativos físicos seguiram outro destino.
A empresa não sobreviveu. A marca, sim. A SHEIN passou a explorar a Missguided por meio de uma joint venture com seu fundador, apostando que o valor acumulado em sua identidade e reconhecimento ainda poderia ser reativado dentro de outro ecossistema operacional.
E há também o emblemático caso da Sears. A gigante americana do varejo entrou em uma longa deterioração financeira, mas marcas como Kenmore e DieHard continuaram tendo valor econômico próprio. A DieHard, por exemplo, foi vendida à Advance Auto Parts em 2019, enquanto outros direitos permaneceram com a companhia sucessora.
A esses nomes juntam-se Pan Am, Blockbuster, Kodak, Lehman Brothers, Silicon Valley Bank, Nokia, Enron, Pontiac e WorldCom, empresas ou marcas que, em seus “porões de PI”, podem ainda esconder ativos intangíveis recuperáveis: marcas, tecnologia, software, códigos, bases de conhecimento e até datasets.
Intangíveis em ascensão
Um exemplo particularmente recente também ajuda a dimensionar esse potencial: em 2026, o Google venceu por US$ 10 milhões o leilão dos dados corporativos da falida Spirit Airlines, incluindo dezenas de milhões de registros, e-mails, mensagens, informações operacionais e código de software, para utilização em produtos e modelos de IA. A operação ainda depende de aprovação judicial.
Como já destaquei no artigo “Valuation de Datasets”, o que hoje parece apenas um acervo de informações pode, dependendo de sua qualidade, estrutura, exclusividade, governança e aplicabilidade, constituir um ativo econômico.
Conclusão: o intangível pode sobreviver à empresa. Mas seu valor não necessariamente sobrevive ao desaparecimento do contexto que o sustentava.
Essa talvez seja uma das maiores incompreensões sobre o valuation de ativos intangíveis.
Uma marca forte pode contribuir para margem, preferência, fidelidade, pricing power, distribuição, menor custo de aquisição de clientes e capacidade de extensão.
Mas ela não paga, sozinha, fornecedores, equipes qualificadas, recompõe capital de giro nem corrige uma estrutura financeira inadequada e a gestão aética.
No varejo, esses desafios ficam ainda mais evidentes.
No varejo, esses desafios ficam ainda mais evidentes.
Uma marca varejista pode ter enorme reconhecimento e, simultaneamente, depender de uma rede de lojas economicamente inviável. Pode ter décadas de investimento publicitário, mas perder relevância nos canais onde o consumidor efetivamente compra e opina.
Pode possuir milhões de consumidores em seus programas de fidelidade, além de seguidores que conhecem e promovem o seu nome. Todavia, do dia para a noite podem se indispor a pagar pelos seus erros.
Conhecimento e projeção não são necessariamente preferência. Preferência não é necessariamente compra. E compra não é necessariamente valor econômico sustentável.
É por isso que o brand equity não pode ser confundido com simples notoriedade.
O paradoxo do varejo
É no varejo, talvez, que a fragilidade do ‘valor da marca’ se apresenta com maior clareza.
Nesse negócio, parte relevante do valor da marca depende de um ecossistema bastante frágil: distribuição, experiência, produtos, preço, localização, tecnologia, fornecedores, pessoas, capital de giro e, principalmente, capacidade de continuar entregando aquilo que a marca promete.
Em geral, isso se resume a vender por preços cada vez mais baixos, entre vários concorrentes físicos e virtuais.
Quando esse ecossistema se rompe, a marca pode continuar famosa, mas seu valor econômico pode se deteriorar rapidamente. É quando o valor de outros intangíveis pode fazer a diferença.
Uma distinção essencial:
valor de marca em operação não é necessariamente valor de marca na liquidação.
Uma marca pode valer muito mais enquanto integra um negócio capaz de gerar resultados do que quando é separada da operação e oferecida a compradores sob a pressão de um processo de falência.
É a lógica do going concern aplicada aos intangíveis: não basta perguntar quanto vale a marca isoladamente. É preciso compreender o que precisa continuar funcionando para que ela mantenha o seu valor.
Os exemplos brasileiros e internacionais mostram que marcas podem ganhar ou perder valor, independentemente do porte do negócio que representam ou da gravidade de suas crises.
Mas há algo que, em mais de três décadas de Global Brands®, já vimos acontecer por dentro algumas vezes: o valor da marca só foi percebido quando pouco restava a fazer para preservá-lo.
Quando a empresa finalmente batia às portas da falência, a pergunta mudava.
Deixava de ser:
“Quanto vale este ativo dentro de um negócio capaz de continuar?”
Para se tornar:
“Quanto alguém ainda está disposto a pagar por ele?”
Parecem perguntas semelhantes. Não são. E produzem resultados muito diferentes.
A primeira procura entender o valor que pode ser preservado e continuar gerando resultado. A segunda, procura recuperar o valor que ainda restou depois que o contexto que o sustentava começou a desaparecer.
Cabe aos CEOs antecipar esse dilema e incorporar proativamente o valuation dos intangíveis à gestão, antes que a crise transforme a preservação de valor em mera recuperação do que restou.
O que pode ser aprendido
O desafio em todo esse contexto não é simplesmente deixar de reconhecer os intangíveis no balanço.
É não os tratar como parte da estratégia financeira e competitiva da empresa.
Em M&A, quanto do preço pago é sustentado por marcas, tecnologia, relacionamento com clientes ou outros intangíveis?
Em uma crise, quais desses ativos podem ser preservados ou monetizados?
Em uma reestruturação, o que precisa ser mantido para que a marca continue economicamente viva?
E, talvez, a pergunta mais importante:
quais são os fundamentos que sustentam esse valor?
Porque uma marca não se sustenta apenas pelo registro no INPI, pelo reconhecimento espontâneo, pelo número de seguidores ou pelas boas lembranças dos consumidores.
Ela precisa de condições sustentáveis para permanecer relevante, escolhida e economicamente explorável., mesmo que sob risco extremo de naufrágio.
É aí que o valuation de intangíveis deixa de ser apenas uma tentativa de colocar preço em algo invisível.
Torna-se uma ferramenta para identificar os fundamentos que criam valor, testar sua resistência e orientar as decisões necessárias à sua preservação.
Na falência, o valuation pode ajudar a recuperar parte do valor que restou.
Antes dela, enquanto a empresa ainda é um going concern, pode ajudar a descobrir o que precisa ser preservado para que esse valor persista.
Porque, como demonstrei, valor de marca em operação não é necessariamente valor de marca na liquidação.
Sim, os números quantificam.
Mas é o julgamento sobre o contexto que permite entender o que sustenta o valor. E o que precisa ser feito para que ele persista.
©2026 José Roberto Martins, MSc.
Global Brands®
Arte por ChatGPT / Direção criativa: José Roberto Martins